Pichincha Envíos

- 152.00 Reseñas
- 3,8
- Descargas
- 100.000+
Nuestra opinión sobre Pichincha Envíos de Appgk
Enviar dinero desde España a Ecuador puede parecer sencillo hasta que llega el momento de comparar opciones, introducir los datos del destinatario y comprobar que todo queda preparado para que la otra persona reciba el importe correcto. Pichincha Envíos está pensada precisamente para ese recorrido: es una aplicación de finanzas de Banco Pichincha España orientada a los envíos de dinero entre ambos países. Yo la veo como una herramienta bastante concreta, no como una banca móvil completa para resolver cualquier operación.
Mi primera impresión es que su valor está en concentrar el proceso en un contexto muy específico. Si tienes familiares en Ecuador, cobras en España y haces transferencias con cierta frecuencia, una aplicación dedicada puede resultar más cómoda que alternar entre una entidad bancaria, una empresa de remesas y conversaciones para confirmar cada paso. Si solo necesitas enviar dinero de manera excepcional o buscas una plataforma para transferencias internacionales a muchos destinos, conviene comparar antes de instalarla.
Qué puedes esperar antes de empezar
La aplicación se distribuye gratis y tiene una clasificación PEGI 3, así que no plantea una barrera de edad relacionada con contenido sensible. En Android requiere una versión del sistema relativamente reciente, concretamente la 11 o superior. Este detalle es fácil de pasar por alto: si utilizas un teléfono antiguo, lo mejor es comprobar primero la compatibilidad para no perder tiempo intentando instalarla.
Su desarrollador es Banco Pichincha España, un dato importante para quien quiere identificar claramente quién está detrás del servicio antes de introducir información financiera. La propuesta no intenta competir por ser una herramienta universal, sino acompañar un envío hacia Ecuador desde España. Esa especialización ayuda a entender qué esperar: el recorrido principal debe ser localizar el servicio, indicar quién recibe el dinero, revisar la operación y completar el envío siguiendo las instrucciones que aparezcan en pantalla.
Lo mejor de Pichincha Envíos
Aspectos que debes tener en cuenta sobre Pichincha Envíos
La aplicación acumula más de cien mil instalaciones y mantiene una valoración media de 3,8 sobre 5, con cerca de trescientas valoraciones. Yo interpretaría esas cifras con prudencia. Sugieren que hay una base real de usuarios, pero no bastan para garantizar que la experiencia sea idéntica en todos los teléfonos o situaciones. En una aplicación financiera, la estabilidad, la claridad de los mensajes y la facilidad para corregir un dato importan tanto como la cantidad de instalaciones.
También conviene distinguir entre una app de envíos y una cuenta bancaria completa. No la instalaría esperando consultar todos mis productos financieros, organizar un presupuesto o gestionar pagos cotidianos como si fuera una aplicación bancaria generalista. Su sentido está en hacer más directo un trámite concreto. Esa diferencia evita una decepción frecuente: descargarla con una necesidad amplia y descubrir que la experiencia está enfocada a las remesas.
Noticias y artículos relacionados con Pichincha Envíos
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Para quién tiene más sentido
Yo la recomendaría especialmente a quien envía dinero a Ecuador desde España con cierta regularidad y prefiere tener un canal centrado en ese destino. También puede ser útil para una persona que quiere dejar de improvisar cada vez que llega el momento de hacer una remesa: preparar los datos del destinatario, revisar el importe y seguir el mismo flujo puede reducir olvidos.
En cambio, no sería mi primera elección para quien necesita enviar fondos a varios países, comparar constantemente distintas redes de recepción o elegir entre muchas modalidades de pago. Tampoco la escogería sin revisar alternativas si el coste total, el tipo de cambio o la velocidad de entrega son el criterio decisivo. En remesas, una pequeña diferencia en esas condiciones puede importar más que tener una interfaz agradable.
¿No quieres leer la reseña completa?
La primera configuración sin complicarse
Al abrirla por primera vez, yo empezaría con calma y tendría a mano la información de la persona que recibirá el dinero. No conviene iniciar una operación mientras buscas nombres, números o datos bancarios en otra conversación. Prepararlo antes reduce el riesgo de escribir una cifra equivocada y hace que el primer recorrido sea mucho más claro.
Mi consejo práctico es separar el proceso en dos momentos. Primero, familiarízate con las pantallas y localiza dónde se inicia un envío. Después, cuando tengas claro qué campos solicita, vuelve a comenzar con los datos definitivos. Esta pequeña pausa es especialmente útil para alguien que nunca ha usado una aplicación de remesas, porque evita confirmar algo por inercia solo para avanzar.
Capturas de pantalla
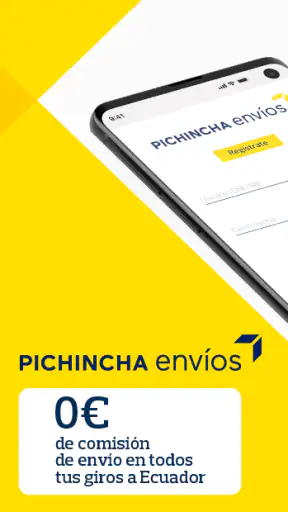
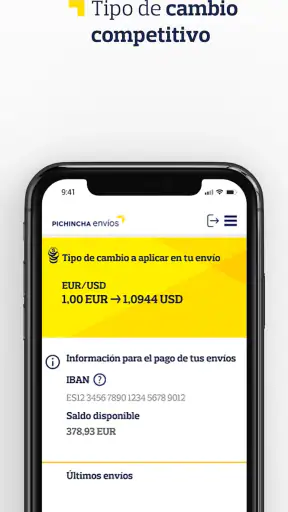
Durante la configuración, leería cada etiqueta completa en lugar de asumir que dos campos parecidos significan lo mismo. En una transferencia internacional, el nombre del destinatario, la cuenta o el método de recepción pueden tener consecuencias distintas. Una aplicación puede presentar un formulario sencillo y, aun así, exigir precisión en los datos. La rapidez no compensa tener que corregir un envío mal preparado.
También recomiendo revisar que el teléfono tenga conexión estable y batería suficiente antes de empezar. No es un consejo espectacular, pero una interrupción en mitad de una operación financiera genera dudas innecesarias: no sabes si el trámite se guardó, si debes repetirlo o si se produjo un error. Si algo se interrumpe, yo evitaría pulsar varias veces sin leer el estado que muestra la aplicación.
La versión actual es la 1.4.5-pro-release. Para mí, lo importante no es memorizar ese identificador, sino mantener la app actualizada cuando el sistema lo permita. En servicios financieros, las actualizaciones pueden influir en compatibilidad y funcionamiento. Aun así, antes de hacer un envío urgente, probaría el acceso con antelación y no esperaría al último minuto.
La información que conviene preparar
Antes de tocar el botón de envío, reuniría el nombre completo del destinatario tal como debe registrarse, los datos de recepción que correspondan y el importe que quieres hacer llegar. Si la persona en Ecuador utiliza una cuenta o un canal concreto, confirmaría esos datos directamente con ella. Este paso evita uno de los problemas más habituales en cualquier remesa: confiar en un contacto antiguo que ya no coincide con la información actual.
Yo guardaría también una nota privada con la fecha, el importe y el destinatario de cada operación. No porque la aplicación tenga que ofrecer una función concreta para ello, sino porque ese registro personal ayuda a conciliar tus movimientos y a responder rápidamente si un familiar pregunta qué cantidad enviaste. Es una costumbre sencilla que aporta control sin depender de recordar cada detalle.
Otra buena práctica consiste en decidir de antemano si el importe que introduces es el que quieres enviar o el que quieres que reciba la otra persona. Esa diferencia puede causar confusión en cualquier servicio de remesas, sobre todo cuando aparecen costes o conversiones durante el proceso. Yo leería el resumen final con esa pregunta en mente antes de confirmar.
Cómo llegar al primer envío con seguridad
Para una primera acción, elegiría un día sin prisas y comenzaría con un importe que puedas revisar fácilmente. No se trata de hacer una operación simbólica por obligación, sino de conocer el flujo completo: dónde se introducen los datos, qué resumen aparece, qué confirmación recibes y cómo queda reflejado el estado. Esa primera experiencia te permite detectar cualquier paso que no entiendas antes de necesitar enviar dinero con urgencia.
El recorrido ideal, desde mi punto de vista, tiene cuatro comprobaciones. Primero, que el destinatario sea la persona correcta. Segundo, que el importe esté expresado en la moneda y el sentido que esperas. Tercero, que el resumen no haya cambiado respecto a lo que querías hacer. Cuarto, que conserves la confirmación o referencia que muestre la aplicación. No confirmaría una operación si alguna de esas piezas queda ambigua.
Después de completar el envío, avisaría al destinatario con información concreta: cuánto envié, cuándo lo hice y qué referencia puede necesitar si surge una consulta. No enviaría capturas con datos sensibles en grupos o chats compartidos. Para una familia que utiliza la aplicación con frecuencia, acordar un canal privado para estas confirmaciones puede evitar tanto malentendidos como exposición innecesaria.
Un escenario cotidiano ayuda a verlo claro. Imagina que vives en Madrid y quieres enviar dinero a un familiar en Ecuador para cubrir un gasto previsto. En lugar de abrir la aplicación justo cuando te escribe, preparas sus datos esa misma mañana, entras en Pichincha Envíos, revisas el destinatario y verificas el resumen antes de confirmar. Luego guardas la referencia y le comunicas los detalles por un mensaje privado. La aplicación no elimina la responsabilidad de revisar, pero sí puede convertir una tarea repetida en un hábito ordenado.
Si el envío es urgente, yo no asumiría que “urgente” significa automáticamente “inmediato”. La rapidez real puede depender del canal elegido, de la revisión de la operación o de circunstancias externas. Antes de prometer una hora de entrega a la persona que recibe, comprobaría la información que aparezca en el propio proceso. Es mejor comunicar un margen razonable que crear expectativas imposibles de cumplir.
Qué revisar antes de confirmar
La pantalla de resumen merece más atención que cualquier otra. Yo comprobaría el nombre, el destino, el importe y todos los conceptos que se muestren asociados a la operación. Si el resultado final no coincide con tu intención inicial, volvería atrás y revisaría los campos en lugar de confirmar para “ver qué pasa”. En una app financiera, el botón final debe ser el resultado de una decisión, no una forma de descubrir el precio.
También miraría si la aplicación diferencia entre el dinero que sale de España y el que llegará a Ecuador. Cuando existe conversión de moneda, esa distinción es esencial para explicar a la familia cuánto recibirá. Si el destinatario necesita una cantidad exacta para una factura, yo haría la comprobación con más cuidado y no me basaría en una estimación mental.
Una vez confirmado el envío, conservaría la información de seguimiento que aparezca. Si la otra persona avisa de que todavía no lo ve, esa referencia permite formular una consulta más útil que un simple “lo mandé”. La diferencia parece pequeña, pero en una operación transfronteriza ayuda a ordenar la conversación y a evitar duplicar el envío por nervios.
Dudas y fricciones que pueden aparecer
La primera confusión posible es pensar que la aplicación sustituye a todas las alternativas de remesas. No es así. Su enfoque hacia Ecuador desde España es precisamente su ventaja para el usuario adecuado, pero también marca su límite. Una plataforma internacional más amplia puede ser preferible si tu familia está repartida por distintos países o si quieres comparar varios destinos desde el mismo perfil.
La segunda tiene que ver con el coste real. Que la aplicación sea gratuita significa que no pagas por descargarla, no que cada transferencia carezca necesariamente de costes o diferencias de cambio. Yo no tomaría una decisión basándome solo en el precio de instalación. Compararía el importe que sale de mi cuenta con el que recibe la otra persona y revisaría las condiciones mostradas antes de confirmar.
La tercera es la compatibilidad. Al requerir Android 11 o superior, puede quedar fuera de algunos dispositivos antiguos. Si el teléfono principal no cumple ese requisito, no intentaría resolverlo instalando versiones modificadas o archivos de procedencia dudosa. En una aplicación financiera, mantener el entorno oficial y actualizado es una parte básica de la seguridad.
Otra duda razonable es qué hacer si los datos del destinatario han cambiado. Yo no editaría información antigua de memoria ni reutilizaría un registro sin confirmarlo con la persona. Antes de repetir una operación, comprobaría de nuevo la cuenta o el método de recepción. Este cuidado es especialmente importante cuando se envía dinero a familiares con nombres parecidos o cuando varias personas comparten apellidos.
Si una operación parece detenida, evitaría repetirla inmediatamente. Primero revisaría si existe un estado, una confirmación o una referencia; después comprobaría mis movimientos y preguntaría al destinatario. Repetir por ansiedad puede terminar en dos envíos. Si todavía no queda claro qué ocurrió, contactaría con el soporte oficial de Banco Pichincha España utilizando los canales que la entidad indique, con la referencia preparada y sin compartir contraseñas.
Seguridad práctica durante el uso
Yo instalaría la aplicación únicamente desde la tienda oficial del sistema y mantendría bloqueado el teléfono con un método personal. No compartiría códigos de acceso, claves ni capturas completas de la operación. Si un mensaje externo te pide confirmar datos financieros fuera del flujo habitual, lo trataría con desconfianza y verificaría la solicitud por un canal oficial.
También evitaría hacer un envío conectado a una red pública si puedo esperar a una conexión de confianza. No porque toda red pública sea automáticamente peligrosa, sino porque una operación financiera merece un entorno controlado. Después de usarla, cerraría la sesión si el teléfono lo comparte otra persona y revisaría que no queden notificaciones visibles con información delicada.
Estas precauciones no son funciones que yo atribuya a la aplicación; son hábitos para usarla mejor. La app puede simplificar el trámite, pero no puede decidir si el destinatario es correcto ni protegerte de entregar voluntariamente un código a un tercero. Esa parte sigue dependiendo del usuario.
Cómo encaja frente a otras formas de enviar dinero
La alternativa más conocida para algunas personas es acudir a una oficina física de remesas. Esa opción puede ser más cómoda si prefieres hablar con alguien, necesitas ayuda presencial o no te manejas bien con el móvil. Pichincha Envíos resulta más atractiva cuando quieres iniciar el proceso desde casa y mantener una rutina digital, siempre que tu dispositivo sea compatible y te sientas cómodo revisando los datos por tu cuenta.
Los bancos generalistas ofrecen otra comparación natural. Una transferencia bancaria tradicional puede encajar mejor si el destinatario tiene una cuenta compatible y ya gestionas todas tus finanzas desde la misma entidad. La aplicación especializada, en cambio, tiene sentido cuando tu necesidad principal es enviar a Ecuador y valoras un recorrido separado de la banca diaria. Yo compararía el coste total y la claridad del proceso, no solo el número de aplicaciones que tengo instaladas.
También existen servicios digitales de remesas con varios países, calculadoras y distintas opciones de recepción. Pueden ser mejores para quien busca flexibilidad, compara precios con frecuencia o envía dinero a destinos variados. La contrapartida suele ser tener que evaluar más variables y aprender otra interfaz. En mi caso, elegiría Pichincha Envíos cuando la relación España-Ecuador sea el centro de mis operaciones y el proceso me resulte más fácil de verificar.
La confianza en el desarrollador puede pesar mucho aquí. Que la aplicación proceda de Banco Pichincha España puede tranquilizar a quienes ya reconocen la entidad, pero yo no convertiría esa familiaridad en una razón para saltarme la revisión del resumen. La marca ayuda a identificar el servicio; la decisión final debe apoyarse en las condiciones concretas de cada envío.
Mi recomendación para empezar sin sorpresas
Mi forma de empezar sería instalarla en un teléfono compatible, abrirla con tiempo y recorrer el proceso sin confirmar nada hasta entender qué información solicita. Después prepararía los datos del destinatario, comprobaría el importe final y realizaría el primer envío solo cuando pudiera revisar cada pantalla. Finalmente guardaría la referencia y confirmaría la recepción con la persona en Ecuador.
Para un usuario habitual, el mayor beneficio puede estar en la repetición ordenada: mismos controles, menos improvisación y un historial personal que permita saber qué se hizo. Para alguien que envía una vez al año, la ventaja es menos evidente y una oficina o una alternativa conocida podría resultar más cómoda. Esa diferencia de frecuencia es importante; no todas las personas necesitan una app dedicada.
Mi valoración general es favorable con matices. Pichincha Envíos tiene una propuesta clara, está centrada en una necesidad concreta y cuenta con el respaldo visible de Banco Pichincha España. Su valoración media de 3,8 refleja una recepción razonable, aunque no perfecta, y me parece coherente verla como una herramienta útil que todavía exige atención del usuario. No la elegiría a ciegas por ser gratuita ni asumiría que resuelve cualquier transferencia internacional.
Si tu caso coincide con su enfoque —enviar desde España a Ecuador y hacerlo desde el móvil—, yo sí la probaría siguiendo un primer recorrido cuidadoso. Si necesitas múltiples países, comparación constante o asistencia cara a cara, miraría antes otras opciones. La clave está en usarla para lo que realmente ofrece: un camino especializado para organizar tus envíos, no un sustituto universal de todos los servicios financieros.
Preguntas frecuentes sobre Pichincha Envíos
¿Qué es Pichincha Envíos y para qué sirve?
Pichincha Envíos es un servicio digital asociado al Banco Pichincha que permite gestionar el envío y la recepción de dinero de forma práctica, según la disponibilidad del servicio en tu país. Desde la aplicación o los canales habilitados puedes consultar las condiciones de una transferencia, ingresar los datos del destinatario y revisar el estado de la operación sin tener que acudir necesariamente a una oficina.
¿Quién puede utilizar Pichincha Envíos y qué requisitos necesita?
El acceso depende del país, del producto contratado y de las políticas vigentes del Banco Pichincha. Normalmente se solicita ser mayor de edad, contar con un documento de identidad válido, un número de teléfono activo y, en algunos casos, una cuenta bancaria o un perfil registrado en la plataforma. Antes de descargarla, conviene comprobar que el servicio esté disponible para tu ubicación y que cumplas los requisitos.
¿Pichincha Envíos cobra comisiones por enviar o recibir dinero?
Las tarifas pueden variar según el importe, el destino, la moneda, el tipo de operación y el canal utilizado. Algunas transferencias podrían ser gratuitas, mientras que otras pueden incluir una comisión o cargos adicionales. La aplicación suele mostrar el coste aplicable antes de confirmar el envío, por lo que recomendamos revisar cuidadosamente el resumen de la operación y las condiciones oficiales antes de autorizarla.
¿Es seguro utilizar Pichincha Envíos para transferir dinero?
El servicio incorpora medidas habituales de seguridad bancaria, como acceso protegido, validación de identidad y confirmación de determinadas operaciones. Aun así, la seguridad también depende del usuario: descarga la aplicación desde tiendas oficiales, evita compartir contraseñas o códigos de verificación y no accedas desde enlaces sospechosos. Si detectas una actividad extraña, bloquea el acceso y contacta cuanto antes con el soporte del banco.
¿Qué puedo hacer si el envío aparece pendiente, fue rechazado o el dinero no llega?
Primero revisa el comprobante, los datos del destinatario, los límites de la operación y el estado mostrado en la aplicación. Algunas transacciones pueden tardar debido a verificaciones, horarios o incidencias del sistema. Si el plazo indicado ya terminó, guarda el número de referencia y contacta con el servicio de atención oficial de Banco Pichincha. No repitas el envío hasta confirmar qué ocurrió, para evitar duplicar el pago.